결혼식 비용과 신혼집 자금 함께 계획하는 방법
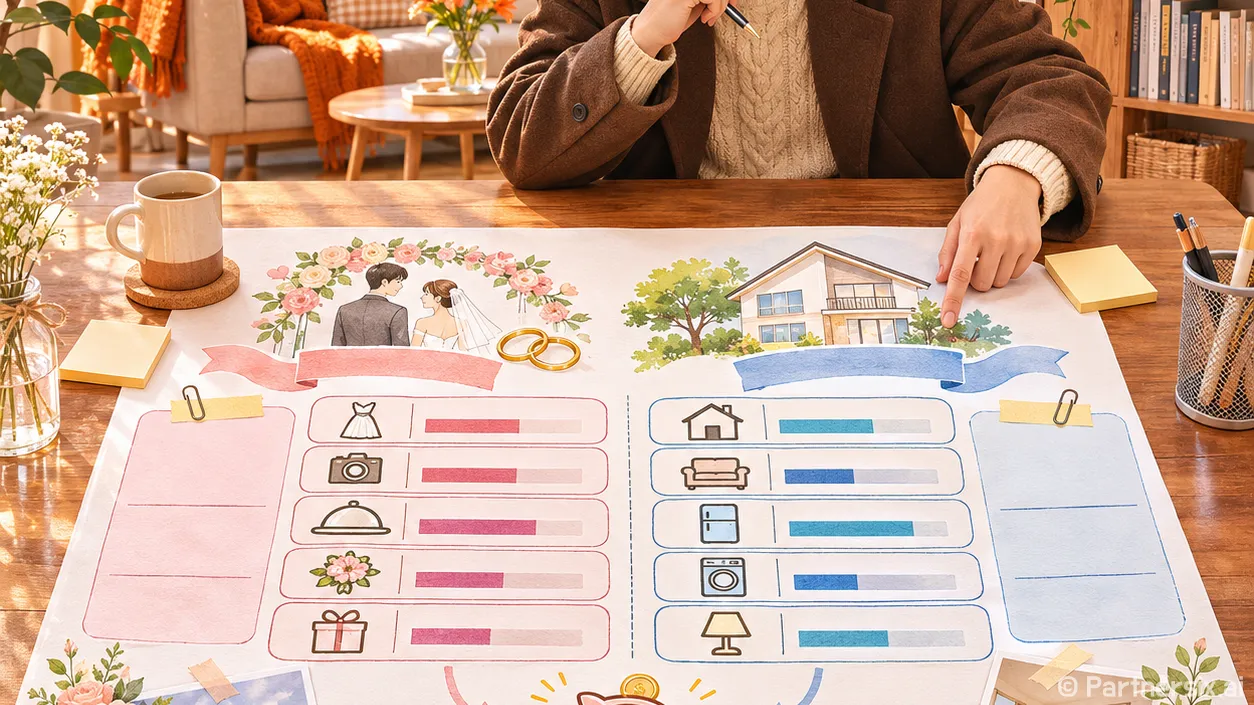
얼마 전 예비부부와 신혼집 예산을 이야기하다가, 집 계약에 쓸 돈은 정해 두었는데 결혼식 잔금은 아직 계산하지 않았다는 말을 들었습니다. 예식장 계약금은 전체 비용의 일부일 뿐입니다. 식대와 촬영, 드레스 추가금이 남아 있는 상태에서 집 보증금까지 치르려면 같은 통장에서 큰돈이 연달아 빠져나갑니다. 결혼식과 신혼집은 날짜가 가까운 만큼 처음부터 한 장의 자금표에 올려두는 편이 좋습니다.
결혼식 견적은 총액보다 구성부터 확인하기
한국소비자원이 발표한 2026년 2월 조사에서 결혼식장과 스튜디오·드레스·메이크업을 합친 전국 평균 비용은 2,139만 원이었습니다. 지역과 계약 조건에 따라 차이가 크고, 신혼여행이나 혼수까지 포함한 금액도 아닙니다. 평균을 목표 예산으로 삼기보다 우리에게 필요한 항목이 어디까지인지 가늠하는 기준으로 쓰는 게 현실적입니다.
예식장 견적서를 받으면 대관료만 보지 말고 식대와 최소 보증 인원을 함께 적어 보세요. 예를 들어 식대가 1인당 7만 원이고 보증 인원이 150명이면 식사 비용만 1,050만 원입니다. 보증 인원을 180명으로 계약하면 같은 식대에서도 210만 원이 늘어납니다. 실제 참석자가 예상보다 적어도 계약 조건에 따라 보증 인원만큼 비용을 내야 할 수 있으니, 초대하고 싶은 인원과 실제 올 가능성이 높은 인원을 구분하는 게 중요합니다.
스튜디오·드레스·메이크업 패키지도 기본 금액과 최종 금액이 다를 수 있습니다. 드레스 종류 변경, 촬영 원본, 앨범 장수, 헬퍼 비용, 혼주 메이크업처럼 선택할 때 붙는 돈을 별도 칸에 적어야 합니다. 계약 전에는 포함 품목과 추가금 기준, 인원 변경 기한, 취소·환불 조건을 문서로 확인해 두는 편이 안전합니다.
신혼집에 들어갈 현금을 먼저 빼놓기
부동산 계약에서 가장 먼저 구분할 돈은 보증금과 생활비입니다. 보증금은 언젠가 돌려받는 돈이지만 입주할 때는 현금으로 준비해야 합니다. 여기에 중개보수, 이사비, 가전·가구 구입비, 관리비와 공과금의 첫 납부액도 붙습니다. 집을 구하면서 보증금만 계산하면 입주 직후 통장 잔액이 예상보다 빨리 줄어듭니다.
예를 들어 두 사람이 쓸 수 있는 현금이 7,000만 원이라면 신혼집에 필요한 자기자금 4,500만 원, 결혼식 1,500만 원, 이사와 필수 살림 500만 원, 예비비 500만 원처럼 먼저 나눠 볼 수 있습니다. 이 숫자는 권장 비율이 아니라 계산 방식의 예시입니다. 살 지역의 보증금과 가족의 지원 여부, 기존 대출에 따라 배분은 크게 달라집니다.
대출을 이용한다면 빌릴 수 있는 최대 금액보다 매달 감당할 수 있는 금액을 먼저 계산하는 게 좋습니다. 월세나 대출 상환액에 관리비, 교통비, 보험료를 더한 뒤에도 저축할 여력이 남는지 확인해야 합니다. 금리와 대출 조건은 바뀔 수 있으므로 실제 계약 직전에는 금융기관에서 적용 조건과 월 상환액을 다시 확인하는 편이 정확합니다.
계약 날짜를 한 줄에 놓고 잔금 공백 찾기
결혼식과 집 계약은 총액이 맞아도 납부 날짜가 겹치면 어려워집니다. 예식장 계약금, 스튜디오 중도금, 집 계약금, 보증금 잔금, 예식 잔금이 각각 언제 나가는지 달력 순서로 적어 보세요. 돈이 들어오는 날짜도 같이 써야 합니다. 전세자금대출 실행일이나 기존 주거지 보증금 반환일이 새집 잔금일보다 늦다면, 장부상 자금이 충분해도 그날 지급할 현금은 부족할 수 있습니다.
특히 기존 보증금을 받아 새집에 넣을 계획이라면 두 계약의 잔금일과 이사 가능일을 함께 맞춰야 합니다. 새집 계약을 서두르기 전에 기존 집의 보증금 반환 일정이 확정됐는지 확인하는 이유입니다. 결혼식 비용도 축의금이 들어올 것을 전제로 잔금을 짜지 않는 편이 좋습니다. 참석 인원과 금액은 미리 확정할 수 없고, 업체에 돈을 내야 하는 시점과도 어긋날 수 있기 때문입니다.
줄일 항목은 두 사람이 중요하게 여기는 것부터 고르기
예산이 빠듯할 때 모든 항목을 똑같이 깎으면 만족도만 떨어질 수 있습니다. 두 사람이 중요하게 생각하는 장면을 먼저 고르고, 그렇지 않은 항목의 비용을 비교하는 방식이 낫습니다. 손님과 식사를 나누는 자리가 중요하다면 식대는 유지하고 장식이나 촬영 옵션을 조정할 수 있습니다. 반대로 사진이 오래 남는 기록이라면 촬영 예산을 남기고 예식 날짜나 시간대에 따른 대관료 차이를 알아볼 수 있습니다.
집도 같은 방식으로 선택할 수 있습니다. 방 하나를 더 얻는 대신 출퇴근 시간이 크게 늘어나는지, 보증금을 낮춘 대신 매달 내는 돈이 부담스러워지는지 비교해야 합니다. 결혼식 비용 300만 원을 줄여 집 자금에 보태는 선택과, 생활비 여유를 위해 보증금을 낮추는 선택은 효과가 다릅니다. 각각의 비용이 한 번 나가는 돈인지 매달 나가는 돈인지 구분하면 판단이 훨씬 선명해집니다.
저는 예비부부에게 예식 견적서와 집 자금표를 같은 날 펼쳐 보라고 권합니다. 하루의 행사를 위해 쓰는 돈과 앞으로 매일 지낼 공간에 쓰는 돈을 함께 보면, 두 사람이 무엇을 우선할지 차분하게 이야기할 수 있습니다. 그 대화가 끝난 뒤에 계약서를 쓰는 편이 새 출발도 한결 편안합니다.